焼酎と日本酒の違いは、ひとことで言えば蒸留するかどうかです。
日本酒(清酒)は発酵させた液体をこして造ります。
焼酎は発酵させた液体を蒸留して造ります。
この一点から、原料の決まり方・アルコール度数の上限・かかる税額まで、すべてが分かれていきます。
数字で見るとこうなります。
清酒はアルコール分22度未満、単式蒸留焼酎は45度以下。
酒税は清酒が1Lあたり100円の定額、焼酎25度は1Lあたり250円で度数に比例します。
さらに条文を読むと、ふだん語られない線引きも出てきます。
麦芽を使って造ると、それは焼酎ではなくウイスキーに分類されます。
そして「甲類」「乙類」という呼び方は、現行の酒税法の本則には書かれていません。
この記事は、その違いを法律の条文だけで確かめるために書いています。
酒税法(昭和28年法律第6号)第3条・第23条の全文をe-Gov法令検索から取得して読み直し、国税庁「清酒の製法品質表示基準の概要」と突き合わせました(本記事の確認日:2026年10月14日)
いいちこ 麦焼酎 25度(単式蒸留焼酎)の今の価格を見る →
※20歳未満の飲酒は法律で禁止されています。
※本記事はアフィリエイト広告を利用しています。
焼酎と日本酒の違いは酒税法の「類」からすでに分かれている
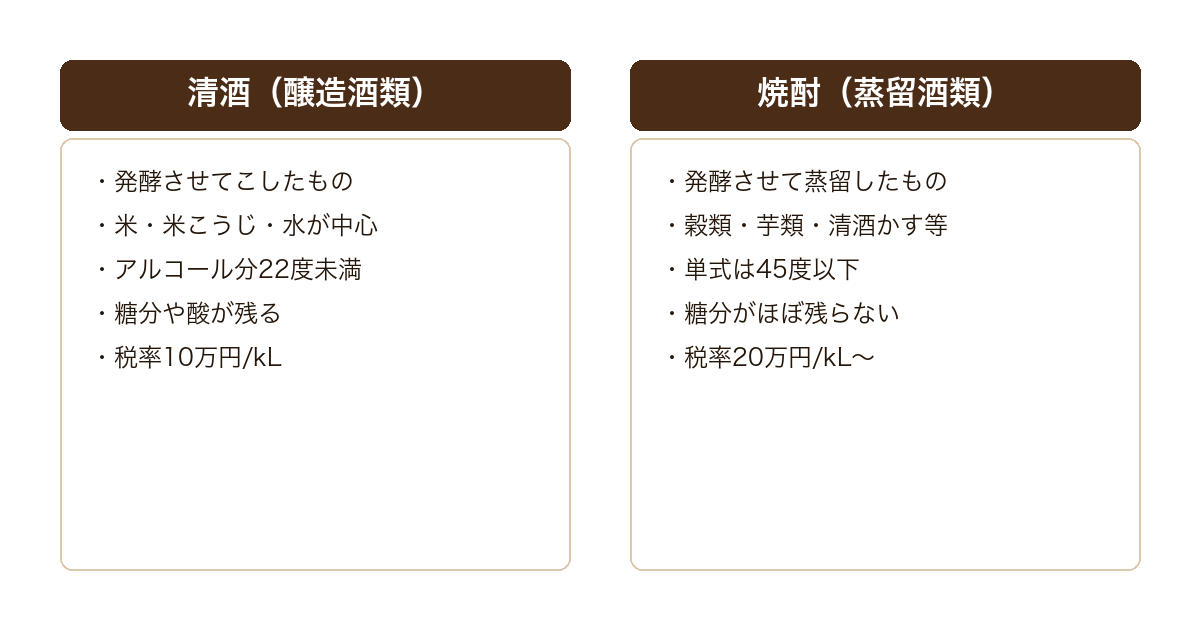
まず法律上の位置づけを確認します。
酒税法は酒類を4つの「種類」に分けている
酒税法第3条は、すべての酒を次の4つに区分しています。
| 種類 | 含まれる品目 |
|---|---|
| 発泡性酒類 | ビール、発泡酒 ほか |
| 醸造酒類 | 清酒、果実酒、その他の醸造酒 |
| 蒸留酒類 | 連続式蒸留焼酎、単式蒸留焼酎、ウイスキー、ブランデー、原料用アルコール、スピリッツ |
| 混成酒類 | 合成清酒、みりん、甘味果実酒、リキュール、粉末酒、雑酒 |
清酒は醸造酒類、焼酎は蒸留酒類です。
同じ「日本の酒」でも、法律の上では最初の分岐点で別の箱に入っています。
清酒の定義は「発酵させて、こしたもの」
酒税法第3条第7号は清酒をこう定めています。
次に掲げる酒類でアルコール分が二十二度未満のものをいう。
イ 米、米こうじ及び水を原料として発酵させて、こしたもの
条文に「こしたもの」とあります。
もろみを布などで濾過して液体を分ける工程までが清酒で、蒸留という言葉は出てきません。
焼酎の定義は「蒸留した酒類」
一方、焼酎の定義には蒸留機が明記されています。
連続式蒸留焼酎は「アルコール含有物を連続式蒸留機により蒸留した酒類」、単式蒸留焼酎は「連続式蒸留機以外の蒸留機(単式蒸留機)により蒸留したもの」です。
どの蒸留機を使ったかが、2種類の焼酎を分ける基準になっています。
こさずに蒸留しないと「もろみ」のまま
参考までに、酒税法第3条第25号は「もろみ」をこしも蒸留もする前のものと定義しています。
つまり清酒と焼酎の分岐は、もろみをこすか蒸留するかという工程の選択そのものです。
日本酒そのものの分類は純米酒に整理しました。
焼酎と日本酒の違いは原料の決まり方にもはっきり出る
次は原料です。
清酒の原料は米・米こうじ・水にほぼ限定される
清酒の原料は条文で絞り込まれています。
米、米こうじ、水が基本で、清酒かすその他政令で定める物品を加える場合も、その重量の合計が米(こうじ米を含む)の重量の50%を超えてはならないとされています。
米が主役であることが、数値で担保されています。
焼酎の原料は穀類・芋類・清酒かす・黒糖まで広い
単式蒸留焼酎の原料は、条文のイからヘまでで幅広く認められています。
- 穀類または芋類とそのこうじ、水
- 穀類のこうじと水
- 清酒かすと水、または清酒かす・米・米こうじ・水
- 砂糖(政令で定めるもの)、米こうじ、水
- 上記に政令で定める物品を加えたもの(穀類・芋類の重量を超えない範囲)
芋でも麦でも米でも黒糖でもよく、原料の自由度は清酒より大きく広いことが分かります。
清酒かすから焼酎が造れるので両者は地続きでもある
注目したいのが3番目です。
清酒かす、つまり日本酒を搾ったあとの酒粕を原料にして、単式蒸留焼酎を造ってよいと条文に書かれています。
焼酎と日本酒は対立する酒ではなく、日本酒の副産物から焼酎が生まれる経路が法律に用意されていることになります。
麦芽を使うと焼酎ではなくウイスキーになる
ここが見落とされやすい線引きです。
連続式蒸留焼酎の定義には除外規定があり、「発芽させた穀類を原料の全部又は一部としたもの」は焼酎から除かれます。
そしてこの除外規定は、単式蒸留焼酎にもそのまま適用されます。
一方、ウイスキーの定義は「発芽させた穀類及び水を原料として糖化させて、発酵させたアルコール含有物を蒸留したもの」です。
つまり同じ麦を使っても、発芽させれば(=麦芽にすれば)ウイスキー、発芽させずにこうじで糖化させれば麦焼酎になります。
麦焼酎と麦芽ウイスキーの違いは、原料の種類ではなく糖化のさせ方にあります。
ウイスキーの原料の考え方はウイスキーの原料にまとめました。
焼酎と日本酒の違いはアルコール度数の上限に表れる
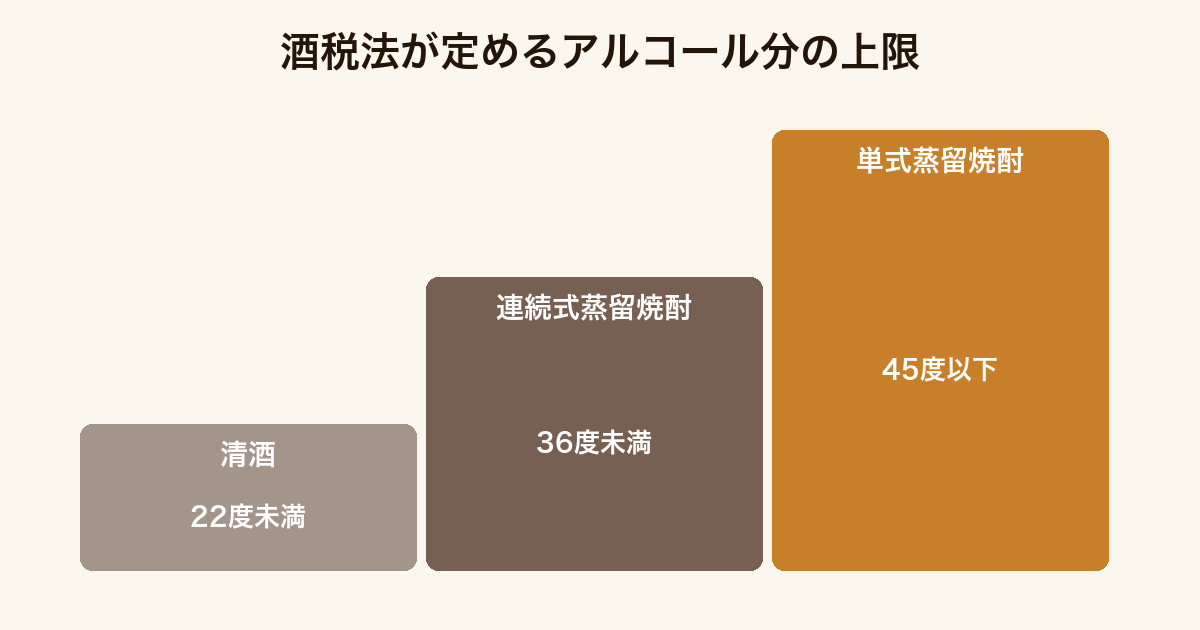
蒸留するかどうかは、度数の上限にそのまま効いてきます。
条文が定める度数の上限を並べる
酒税法が品目ごとに定めている度数は次のとおりです。
| 品目 | アルコール分 |
|---|---|
| 清酒 | 22度未満 |
| 連続式蒸留焼酎 | 36度未満 |
| 単式蒸留焼酎 | 45度以下 |
| 原料用アルコール | 45度超 |
| 合成清酒 | 16度未満(エキス分5度以上ほか) |
| みりん | 15度未満(エキス分40度以上ほか) |
清酒の22度未満は、発酵だけで到達できる限界に近い水準です。
蒸留すればアルコールを濃縮できるため、焼酎の上限はその倍近くまで設定されています。
単式蒸留焼酎で45度を超えると別の品目になる
単式蒸留焼酎と同じ造り方でも、45度を超えると原料用アルコールという別の品目になります。
酒税法第3条第17号が、度数だけを基準にそう定めています。
実際の市販品は25度前後に集まっている
法律の上限と実際の商品は別の話です。
市販の焼酎は20度・25度の表示が多く、上限の45度に近い商品は一般的ではありません。
日本酒のほうは15度前後が中心で、実態は日本酒のアルコール度数にまとめています。
「甲類」「乙類」は現行法の本則には書かれていない
ラベルでよく見る「甲類」「乙類」についても確認しました。
酒税法の本則を検索しても、「焼酎甲類」「焼酎乙類」という語は出てきません。
この言葉が残っているのは附則のなかだけで、旧法の免許を新法に読み替えるための経過規定としてです。
現行の本則が使っている名称は、あくまで連続式蒸留焼酎と単式蒸留焼酎です。
なお「本格焼酎」「泡盛」という語も、酒税法の条文には一度も出てきません。
焼酎と日本酒の違いは酒税の計算方法まで分かれる
最後が税金です。
ここが最も差が大きい項目でした。
醸造酒類は定額、蒸留酒類は度数比例
酒税法第23条が定める税率は次のとおりです。
| 種類 | 1キロリットルあたりの税率 |
|---|---|
| 発泡性酒類 | 155,000円 |
| 醸造酒類(清酒) | 100,000円 |
| 蒸留酒類(焼酎) | 200,000円(21度以上は、20度を超える1度ごとに10,000円を加算) |
| 混成酒類 | 200,000円(同上の加算あり) |
清酒は度数にかかわらず一律100,000円です。
焼酎は20度までが200,000円で、21度以上になると1度ごとに10,000円ずつ上がります。
1合あたりに割り直すと2.5倍の差がつく
身近な単位に直します。
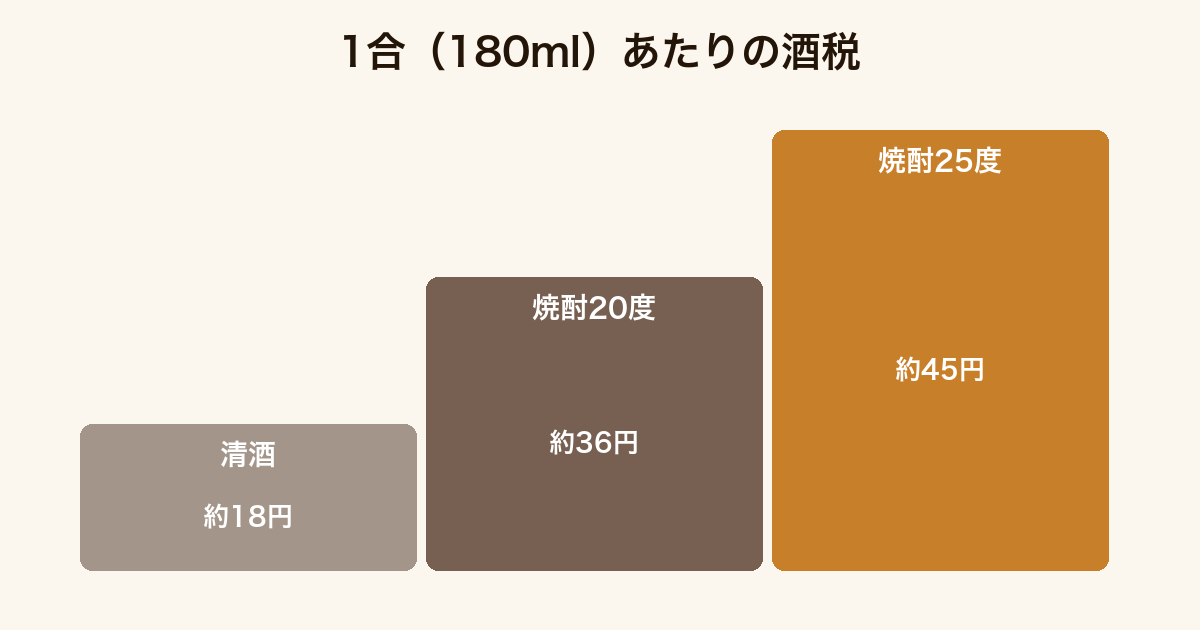
| 品目 | 1Lあたりの酒税 | 1合(180ml)あたり |
|---|---|---|
| 清酒(度数を問わず) | 100円 | 約18円 |
| 焼酎 20度 | 200円 | 約36円 |
| 焼酎 25度 | 250円 | 約45円 |
同じ1合でも、清酒18円に対して25度の焼酎は45円で、2.5倍の差があります。
純アルコール量でそろえると差は縮まる
ただし度数が違うものを同じ容量で比べるのは公平ではありません。
純アルコール1Lあたりに換算すると、次のようになります。
| 品目 | 純アルコール1Lあたりの酒税 |
|---|---|
| 清酒 15度 | 約667円 |
| 焼酎 25度 | 約1,000円 |
| 焼酎 20度 | 約1,000円 |
焼酎は21度以上で1度ごとに10,000円ずつ加算される仕組みのため、20度でも25度でもほぼ同じ約1,000円に収束します。
それでも清酒の約667円より5割ほど高い水準です。
蒸留酒でもウイスキーには別の特例がある
同じ蒸留酒類でも扱いが分かれる場合があります。
酒税法第23条第3項は、ウイスキー・ブランデー・スピリッツでアルコール分37度未満のものについて、1キロリットルあたり370,000円という別の税率を定めています。
焼酎にはこの特例がありません。
蒸留酒類のなかでも、焼酎は税制上やや軽く扱われていることになります。
焼酎と日本酒の違いを踏まえた飲み分け
条文から分かることを、飲み方に落とします。
焼酎には日本酒度にあたる指標が存在しない
日本酒には日本酒度という甘辛の指標があります。
これは残った糖分を比重で測るものです。
蒸留した焼酎には糖分がほとんど残らないため、日本酒度にあたる数値がそもそも存在しません。
日本酒度の読み方は日本酒度、辛口の選び方は日本酒の辛口にまとめています。
割って飲むことを前提にできるのは焼酎のほう
度数の上限が違うため、飲み方の前提も変わります。
25度の焼酎は水やお湯で割っても10度前後を保てます。
15度前後の日本酒を同じ比率で割ると薄くなりすぎるため、日本酒は割らずに温度で調整するのが基本です。
温度帯ごとの考え方は日本酒の飲み方に整理しました。
「日本酒」と表示できる条件は清酒側だけにある
国税庁の表示基準には、清酒だけに関わる規定があります。
原料の米に国内産米のみを使い、かつ日本国内で製造された清酒に限り「日本酒」と表示してよいとされています。
外国産米を使ったものや海外で造られたものは、清酒ではあっても「日本酒」とは表示できません。
保存の考え方も違う
焼酎は度数が高く、微生物が繁殖しにくい状態にあります。
日本酒は生酒のように製成後に一切加熱処理をしないものがあり、保存または飲用上の注意事項の記載が義務づけられている区分があります。
日本酒側の保存の目安は日本酒の賞味期限にまとめました。
実際に飲み比べる焼酎と日本酒の違い
ここからは実物です。
価格はいずれも2026年10月14日時点の商品ページの表示です。
単式蒸留焼酎:いいちこ 麦 25度

麦と麦こうじから造る単式蒸留焼酎です。
前述のとおり、麦を発芽させずにこうじで糖化させているため焼酎に分類されます。
同じ麦でも麦芽を使えばウイスキーになる、という線引きを確かめる一本になります。
連続式蒸留焼酎:宝焼酎 ピュアパック 25度

連続式蒸留機で蒸留した連続式蒸留焼酎です。
条文上の上限は36度未満で、単式蒸留焼酎の45度以下より低く設定されています。
ラベルに「甲類」と書かれることがありますが、前述のとおりその呼び方は現行の酒税法の本則には無い言い方です。
清酒:白鶴 上撰

比較対象となる清酒です。
発酵させたもろみをこして造るため、焼酎と違って糖分や酸が残ります。
白鶴の全体像は白鶴にまとめています。
清酒(純米酒):沢の鶴 純米酒 山田錦

商品ページの表記はアルコール分14.5度です。
清酒の上限である22度未満に対して、実際の商品は15度前後に収まっていることが確認できます。
銘柄全体から選びたいときは日本酒のおすすめと日本酒ランキングを見てください。
焼酎と日本酒の違いでよくある質問
Q. 焼酎と日本酒ではどちらが悪酔いしにくいですか
酒類の種類による差を示した公的なデータは確認できませんでした。
確かなのは度数の違いで、同じ量を飲めば摂取する純アルコール量が変わります。
体調への影響は飲んだ純アルコール量で考えてください。
Q. 焼酎に日本酒度が書かれていないのはなぜですか
蒸留によって糖分がほとんど残らないためです。
日本酒度は糖分を比重で測る指標なので、焼酎では意味を持ちません。
Q. 焼酎と日本酒の違いは原料の米かどうかですか
いいえ、原料だけでは分かれません。
米を原料にした単式蒸留焼酎(米焼酎)も条文上認められています。
分かれ目は原料ではなく、こすか蒸留するかです。
Q. 焼酎甲類と乙類の違いは何ですか
蒸留機の違いです。
連続式蒸留機を使うのが旧称「甲類」、単式蒸留機を使うのが旧称「乙類」にあたります。
現行の酒税法の本則では、それぞれ連続式蒸留焼酎・単式蒸留焼酎と呼ばれています。
Q. 日本酒のほうが酒税は安いのですか
1Lあたりで比べると清酒100円、25度の焼酎250円で清酒のほうが安くなります。
純アルコール1Lあたりに直すと清酒約667円、焼酎約1,000円で、それでも清酒のほうが低いという結果でした。
Q. 泡盛は焼酎に含まれますか
酒税法の条文に「泡盛」という語は出てきません。
法律上は単式蒸留焼酎の要件を満たす酒類として扱われます。
Q. みりんは日本酒の仲間ですか
いいえ、みりんは混成酒類で、醸造酒類の清酒とも蒸留酒類の焼酎とも別の種類です。
条文では「米及び米こうじに焼酎又はアルコールを加えて、こしたもの」などと定義され、アルコール分15度未満とされています。
税率も1キロリットルあたり20,000円で、清酒の100,000円より大幅に低く設定されています。
まとめ:焼酎と日本酒の違いは5点に整理できる
条文から確認できた違いを並べます。
- 工程:清酒は発酵させてこしたもの、焼酎は蒸留したもの
- 種類:清酒は醸造酒類、焼酎は蒸留酒類で、酒税法の最初の分岐で分かれる
- 原料:清酒は米・米こうじ・水が中心、焼酎は穀類・芋類・清酒かす・黒糖まで広い
- 度数:清酒は22度未満、連続式蒸留焼酎は36度未満、単式蒸留焼酎は45度以下
- 税率:清酒は一律100,000円/kL、焼酎は200,000円/kL+21度以上は1度ごとに10,000円加算
そして条文を読んで初めて分かる点が2つありました。
麦芽を使えば焼酎ではなくウイスキーになること。
「甲類」「乙類」「本格焼酎」「泡盛」は、どれも現行の酒税法の本則には出てこない言葉だということです。
※20歳未満の飲酒は法律で禁止されています。
日本酒側をもっと知るなら純米酒・日本酒度・日本酒の辛口、蒸留酒側はウイスキーの種類・ウイスキーの原料にまとめています。
出典一覧
- 酒税法(昭和28年法律第6号)|e-Gov法令検索(第3条の用語の定義、第23条の税率。全文を当サイトが取得して確認。2026年10月14日確認)
- 「清酒の製法品質表示基準」の概要|国税庁(「日本酒」と表示できる条件、必要記載事項。2026年10月14日確認)
- 国税庁「清酒の製造状況等について(令和5酒造年度分)」(清酒の製成数量と平均アルコール分。2026年10月14日確認)